
【向智融合专题论坛三】深圳市中兴微电子技术有限公司汽车电子营销MKT副总经理鲁东海:端云协同·共建开放繁荣AI生态
由中国汽车技术研究中心有限公司、中国汽车工程学会、中国汽车工业协会、中国汽车报社联合主办的第二十二届中国汽车产业发展(泰达)国际论坛(以下简称“泰达汽车论坛”)于2026年9月17日至9月20日在天津市滨海新区举办。本届泰达汽车论坛将围绕“智绿筑基·生态蓄势·共创共赢”的年度主题,邀请重磅嘉宾展开深入研讨。
在9月20日“向智融合专题论坛三:L3商业化下的汽车产业竞争新趋势”中,深圳市中兴微电子技术有限公司汽车电子营销MKT副总经理鲁东海发表题为“端云协同·共建开放繁荣AI生态”的演讲。
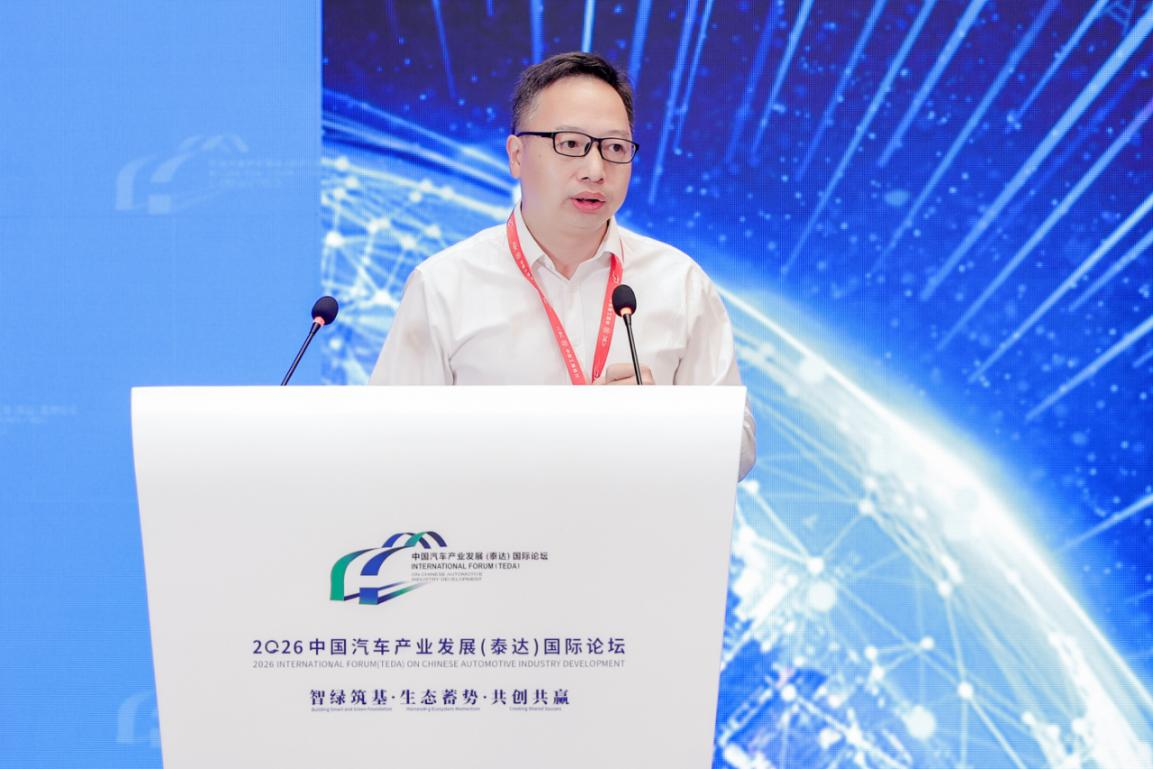
深圳市中兴微电子技术有限公司汽车电子营销MKT副总经理鲁东海
以下是演讲实录:
尊敬的各位嘉宾、合作伙伴、行业同仁,大家好!我是来自中兴微电子鲁东海。今天我给大家分享的题目是“端云协同·共建开放繁荣的AI生态”。
汽车的产生伴随着工业革命。第一、二、三次工业革命,主要解决的是物理世界的生产效率和作业效率问题:汽车解决了交通行业的效率问题,生产制造设备则解决了生产环节中各领域的行业效率问题。而我们中兴微电子的出现,伴随着信息革命,解决的是信息传输问题。说到底,信息就是把物理世界在前三次工业革命中积累的所有机器和生产力连接起来,再把它们与人连接起来。但在这一阶段,对机器进行控制和操作的仍然是人——信息革命解决的是“连接”问题。
如今,我们正面临第四次革命,即人工智能革命。人工智能革命,本质上是在信息革命的基础上增加了一个“大脑”。在这个阶段,物理世界的所有机器被连接起来,再通过这个“大脑”进行控制,从而取代人的一部分控制能力。因此,这一阶段相比原来的信息时代,在人的控制范围、智能性、安全性、可靠性以及产业链协同等方面,要求都更高、更多。所以,我今天的分享将围绕AI时代如何解决生态协同问题展开。
我们中兴成立的前30年,更多是在4G/5G时代解决通信问题。那个阶段的商业模式是流量经营,我们更多看到的是互联网企业、云厂商提供的App服务,智能手机也在那时开始爆发,流量成为广告载体。这个阶段围绕通信运营商以及一些互联网服务商展开,带动了社交、游戏、视频的爆发。
第二阶段,主要是把算力拿出来做共享的阶段。因为最早在信息时代,是每个人一台电脑;到了通算服务时代,我们构建一个云端算力资源池,大家通过软件方式对电脑进行切割。实际上,电脑服务甚至计算服务不再发生在我们本体的电脑上,而更多是在云端完成,从而节省了本地成本。在这个阶段,用户更多是订阅服务,比如我用工业云服务时,在某个时间段用就付钱,不用的时候就分享给其他人用,这个阶段实现了算力的普惠。另外,云端资源的共享,可以把物理世界的所有机器通过云端资源跑通并连接起来。因此,这个阶段出现了很多云服务厂家、电商、智慧城市以及物联网应用。
第三阶段,就是我们正在面临的智算服务阶段。这个阶段的出现,是因为大模型在这个阶段突然出现了新的质变,使整个世界可以通过云端模式来服务,提升整个产业在生產制造领域的生产力。这个阶段的特点是用户可以参与整个价值的分配,生产力是共建的,而这一切都围绕Token来经营。这里边出现了很多现象级应用,包括豆包手机。中兴在去年发布了豆包手机1.0,在手机里植入一个AI Agent功能,当时非常火爆。但这一现象级产品出现后,也面临很多问题和挑战,比如会影响其他厂家对入口的把控。这时候需要法规打通之后,才会有更多应用出现。因此,我们在9月16号发布了豆包手机2.0,就是在法规支持下,让大家能够通过公平竞争的方式抢占入口。这里面还出现了小龙虾、Seed Dance等现象级应用。但我觉得这个阶段还只是AI的初级阶段,因为它更多还是在辅助人参与生产力提升方面的工作;如果它本身要真正产生生产力,还需要进入Token变现的阶段。
我们很欣喜地看到,在香港上市的一家公司智谱,在今年3月份把它的API调用服务架构提升了83%。回过头看,它半年报发布时,我们发现用户不但没有流失,调用量还增加了四倍,而且毛利率开始转正。所以我们认为,到这个阶段,已经有一些模型厂家开始跑出自己的范式。而且智谱的模式用的是国内GPU和国内算法,以这种模式,它的成本会做得比较优,这样它就可以去做更高质量Token的经营。
所以我们认为,行业的拐点在这个阶段已经被Token经营驱动,带来了产业链的价值重构。
AI的竞争从来不是单打独斗。可能刚开始的阶段,大家会去突破里面某些难点,比如模型的迭代、芯片算力的攻关,最开始大家会花比较多的精力。但实际上,AI在变现过程中还是需要从单一技术往全栈去做发展。另外,从竞争形态上来讲,可能更多的不是一种竞争关系,而是一种协同关系、强强联合的关系。从技术竞争逻辑来讲,也从原来的技术领先转向价值落地。比如在单点上你的技术非常优秀,但实际上这个闭环上如果有很明显的短板,就没有办法做变现。
因此我们认为,AI的端云协同会共同培育出繁荣的智能新生态。这个生态不只是端到端的全产业链生态,更多的是一些小的生态,更像是一种热带雨林的生态,里面有池塘的生态、有雨林的生态,但整个构成的就是端到端的端云协同生态。
生态越来越大以后,我们发现安全才是这个生态更重要的问题。尤其在AI阶段,很多东西由机器来完成,安全就变得更加重要。因此,安全问题的解决需要端到端各方在开放的基础上协同推进。我从供需两端来讲。
从供应侧看,技术、方案和组织,首先要突破技术问题;在解决技术问题的同时,要考虑安全体系可控。从需求侧看,需要的是繁荣的AI生态。各个领域的需求并不相同:客户需要极致的协同与成本最优;伙伴要求能力互补、相互成就;最终用户需要极致体验与极致效率。这一切都有赖于产业链环节端到端的打通。
我们前面做了很多事情,包括解决算力问题、云端问题,以及跟生产设备连接的问题。但最后的落地、最后一公里还是要靠AI。我们认为未来的新范式是:云端具备高共享的算力,让AI时代的大脑容量问题得到解决;第二,高质量的连接,把大脑中的知识与底层终端连接起来,这需要通信企业共同完成,其中包括近期讨论较多的光通信、光模块,以及通信数据中心之间的传输问题。另外,最重要的是AI终端,它是承载物理AI的入口,也是Token变现最关键的因素。
从目前阶段看,我们正在从生成式AI向代理式AI演进,但最终会走向物理AI。目前已经可以看到一些物理AI雏形,而智能汽车是其中走得最快的载体。汽车领域已有一百多年历史沉淀,信息技术在汽车中的应用从新能源汽车出现以后,也就是2000年以后,也在加速。汽车与世界的连接,早于很多工业领域。
另外,汽车本身往智能化迈进的过程中,需要打通从感知到执行的闭环。AI落地的全要素在汽车中都已经可以看到。最终形态会走向物理AI的泛化形态,需要具身智能来承载。具身智能要解决的最关键问题,是关键性算力底座问题。这不仅是云端算力问题——云端相对简单,可以通过堆砌算力和强连接来提升算力流转。更重要的是,车端还有很多物理世界载体,可能体积较小,能够承担的功耗也较小。在这种情况下,如何在一颗小小的芯片上做更多的事情,就是中兴微电子以及很多芯片企业需要考虑的问题。
我以汽车为例来讲芯片趋势应该怎么走。
首先,汽车是一个分布式领域,各个算力节点相对较小,多数是黑盒模式,内部算力有限。但智能化以后,一个个ECU都在往上做算力回收,芯片已经取代了很多MCU,于是出现了域控。今天我们认为有五个域,并逐渐向跨域融合演进。可以看到,智驾域、座舱域会独立存在,但很多控制域会变成中央计算的概念。再往后,座舱和智驾也会进一步融合。因此我们认为,芯片的趋势是从几颗芯片分布在域控中完成不同功能,发展到在一个域控、一块单板里的几块不同芯片完成不同功能,最后走到中央计算,即一颗芯片完成舱、驾、控一体的功能。这样做的好处很多:第一,减少整车线束;第二,减少车域控个数和成本;第三,功耗也会大幅降低。尤其到未来机器人阶段,机器人空间比汽车更小,功耗要求也更低,这一优势会更加明显。
这是我们在与车企合作过程中看到的几种典型合作模式。我们认为,合作攻坚的模式更符合车端AI长期发展。从现在汽车的合作情况来看,黑盒采购模式比较传统。在原来分布式阶段,一个个零部件本身就是一个个单一纵向生态;但往智能化方向发展过程中,汽车生态的协同已经不是纵向烟囱式生态。算力集中以后,是一个横向分层,更像我们在通信领域看到的那样,大家在每个分层里都有很多玩家。比如芯片领域可能有几十家、上百家企业;操作系统领域可能少一些,现在逐步收敛,有几个主要玩家;再往上,大模型和应用是百花齐放的,不可能像原来那样,一个零部件就是一家。当然,确实有一些能力很强、资金雄厚的厂家,可能在最初阶段投入巨资打造全栈模式。但我认为这不可长期持续,因为到了后来对算力要求越来越大时,所有东西不可能由一家全部完成。因此我们认为第三种模式,即合作共建模式,车企或将来机器人整机制造企业会完成与客户强相关的部分,比如算法、应用以及生态应用搭建,而底层芯片、算力以及操作系统领域,还是要由在座合作伙伴共同完成。
另外还有一种模式是车企全栈自研,新势力走得比较快。我认为新势力对技术的追求,包括互联网的一些模式,在其中起了很大作用。这个阶段很好的一点是,他们可以先把这条路蹚一蹚,把这个模式蹚起来。未来随着大型企业整合能力增强——因为生态模式最大的问题、最大的短板在于整合能力,必须有一家比较强有力的Tier1或整车企业能把芯片一直往上到应用全部整合起来——但现在阶段仍是百花齐放,可能还没有拼出一个胜负。将来逐步收敛,收敛完之后比较优质的企业跑出来,大家可选的就比较明确,试错成本会小很多。
中兴在这里面主要解决“链接+计算”的问题。因此我们的战略是以链接+计算双轮驱动,覆盖智算、智网、智端、智用、智数、智行等六个维度的体系。我们不做封闭的黑盒,而是开放的平台,大家一起来解决。我们不追求单一技术领先,但追求系统级优化。在智网领域,我们打造了万兆级数据网络,包括5G/5G-A、Wi-Fi等,覆盖家端、工业领域和工业场景。在智算领域,我们主要构建软硬解耦的AI智算平台,支持国内外所有主流GPU异构混插调度,包括英伟达、寒武纪等都可以支持。另外在算法适配上,我们也是百花齐放,不排除优秀智算算法和大模型在我们整体解决方案上部署,包括DeepSeek、Llama、千问等主流大模型,我们都是可以支持的。
在智端层面,我们围绕中兴AIOS推动手机、车端、机器人多维联动,实现跨场景智能体验。
在云端,大家关注的焦点仍在云端,因为算力问题和模型问题始终是核心。AI的进程归结到最后,一是算力,二是模型能力。从当前发展来看,产业链能够齐全的只剩下中国和美国。美国在底层技术、算法和原生技术上较强,而中国更多体现在全产业链生态应用和基础设施完善性上。但很多时候大家都认为算力只是一个起点。现在大家拼命拼算力,但实际上,算力生产已经到两纳米,再往上提升比较困难。中兴希望把连接效率做好,我们不拼单体算力最强,而是通过集群、通过通信连接,让算力流转起来,让更大的集群能够胜过单个小集群。这也是中美竞争中我们国内的解决方案之一。比如华为通过韬定律以堆叠方式解决芯片本身的算力问题;中兴通过把小算力堆砌成一个大池子,与国外技术做横向竞争,这也是一种思路。我们遵循开放解耦,让每一块算力都能高效运转,让每一个开发者都能快速创新。我们认为只有开放,才能共赢。其次,我们通过全域数智网络连接,加速Token流转。云端解决“算”的问题,网端才是真正让信息快速到达终端。因此,我们在家端、园区、车端、空间一体方面都做了全域覆盖解决方案。
这是我们的一些实践案例。
我们的芯片定义基本采用当前主流的“芯片定义2.0”模式:不是一颗芯片做出来之后再去寻找客户,而是在芯片出来之前,就与客户联合定制。
我们与一汽联合定制了“红旗1号”,它是国内首颗5纳米五域融合芯片,覆盖舱驾控、网联和安全,能够节省整车10%以上的BOM成本。它的应用场景有两个:在一汽,目前看到的是舱驾一体解决方案;我们也跟其他车企在探讨超级座舱模式。现在大家用得比较多的,是通过车云协同方式解决座舱问题。这颗芯片的算力,足以在车上部署一个本土模型,约4B左右的模型,来解决车本身的AI问题。
第二个案例是广汽。广汽有一个全国产化芯片的车,全车有一千多颗芯片。它希望中兴来承载中央网关功能,因为中兴在交换领域有很多积累。因此,我们跟广汽一起联合打造了一个平台。中兴在这里与广汽一起,首先把操作系统之上的部分做了替换;第二步是操作系统与上层应用结合,与芯片适配,与国外主流芯片适配完成后,中兴的芯片出来之后再顶上。目前已经在广汽的十几个车型里面推广。
第三个案例是我们与上汽的合作。中兴在很多国家都有自己的通信网络,我们的个人终端、移动个人Wi-Fi在很多国家也都有应用。因此,上汽希望找到一家规模足够大、能够在全球漫游、适配相对简单的合作伙伴,提出一个“百万大单品”的概念,用一个芯片来解决全球问题,这样成本能够做到最优。中兴在这种场景下,跟上汽一起解决它的全球漫游和大批量问题。
未来,我认为还是要理清边界。我们的生态战略就是“恪守边界、开放共建”,围绕自主自强,以芯片和操作系统为两个抓手,主要涉及智驾、座舱、车控等新领域。合作模式包括联合开发、联合推广、标准合作和共建实验室。合作伙伴不只是车企,还包括Tier1、Tier2、协会和科研机构。
最后,我们希望以芯为媒,共赴山海,期待与合作伙伴一起共建智能汽车的“芯”生态。
未来,我们也欢迎大家加入我们的生态,共同建设国内完整的智能化与AI物理生态。谢谢!
本文根据泰达汽车论坛现场速记整理,未经演讲嘉宾审阅,仅供参考。

热门文章


更多精华美文扫码阅读
焉知汽车
焉知机器人
 沪公网安备 31011502007507号
请先 登录 后再发表评论~