
【向绿而行专题论坛一】中国汽车技术研究中心有限公司首席专家姚占辉:汽车与多元补能体系融合发展的实践与思考
由中国汽车技术研究中心有限公司、中国汽车工程学会、中国汽车工业协会、中国汽车报社联合主办的第二十二届中国汽车产业发展(泰达)国际论坛(以下简称“泰达汽车论坛”)于2026年9月17日至9月20日在天津市滨海新区举办。本届泰达汽车论坛将围绕“智绿筑基·生态蓄势·共创共赢”的年度主题,邀请重磅嘉宾展开深入研讨。
在9月20日“向绿而行专题论坛一:新能源汽车发展及补能体系构建”中,中国汽车技术研究中心有限公司首席专家姚占辉发表题为“汽车与多元补能体系融合发展的实践与思考”的演讲。
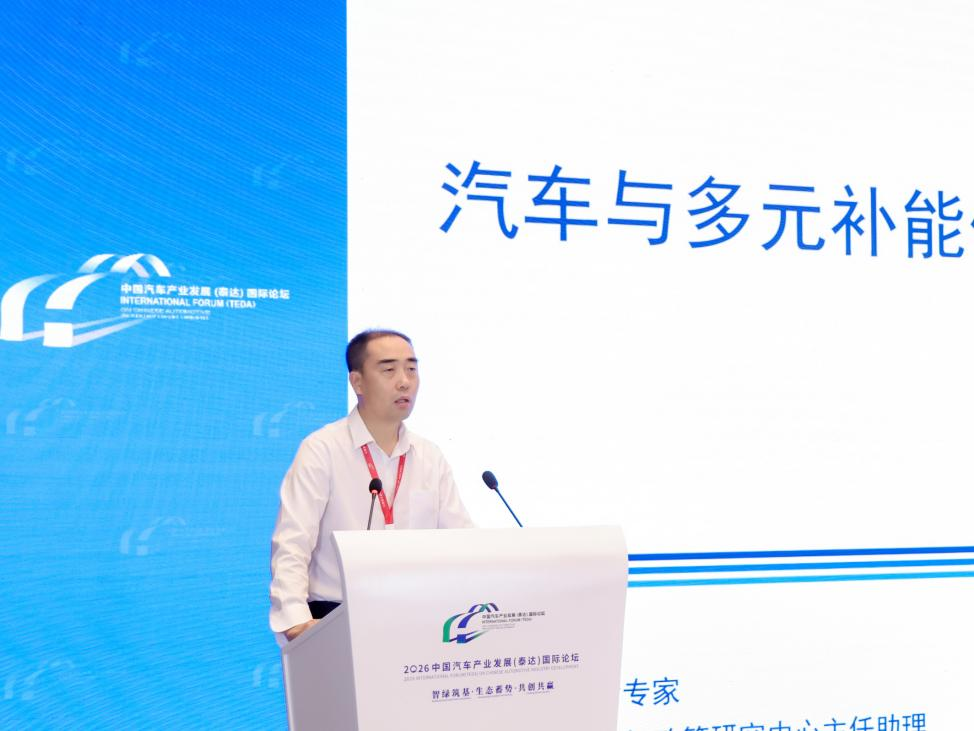
中国汽车技术研究中心有限公司首席专家 姚占辉
以下是致辞实录:
各位领导、各位专家:
很高兴和大家相聚在此,共同探讨汽车与能源融合发展这个话题。今天,我从宏观视角,围绕汽车与能源是否需要融合发展、如何实现融合发展、以及政策措施与顶层设计如何落地做分享。
谈及汽车与能源融合发展,我国顶层设计已在政策实践层面开展大量工作。看待汽车产业,需要站在能源视角研判当前形势。国家近年重点提出新型能源体系,该战略已经落地。从定义上,其核心包含三方面:一是新型电力系统,作为新型能源体系的核心,也是汽车消纳能源最多的领域;二是新型油气系统,新型能源体系并未舍弃传统燃油,除电力之外,还包含传统化石能源的零碳化应用;三是氢基类能源,包含绿色甲醇、绿色氨等。因此,新型能源体系的构建与汽车行业高度相关。汽车行业是能源领域重要的消纳主体,需要立足能源视角重新审视汽车产业发展。
为什么要强调这一点?汽车可适配能源涵盖汽柴油、电力,近年也在推进燃料电池汽车示范推广,同步应用氢能、天然气、甲醇、氨内燃机等能源形式。我国当前以电动化作为主流发展路线,但汽车行业还需要思考:其他能源如何消纳、配套能源设施如何建设、产品及技术路线是否要匹配能源技术经济性。上述一系列问题,均需要立足能源视角重新研判。
汽柴油车、电动车、天然气汽车均已在乘用车领域实现应用,电动汽车已占据最大市场份额。商用车市场仍以汽柴油为主,天然气汽车占比较高,同时存在一定规模的氢燃料汽车与甲醇汽车。国内外汽车与能源配套政策,基本理念存在差异。国内政策以电力为核心,纯电驱动战略与新型电力体系结合紧密,并配套财税支持;天然气主要在资源区域性地区面向商用车推广;氢能、甲醇、氨等尚处于试点阶段,配套政策有待完善。国内对接新型能源体系,以电力应用为支撑,其他技术路线作为补充与储备,共同构建多元能源转型战略路径。海外同样布局纯电动、碳基及零碳燃料,整体导向为控碳减排与清洁能源转型,与我国存在理念差异;最终效果虽大同小异,但理念区别带来政策出发点、市场干预强度、产业技术发展状态的多重不同。
依托上述政策,国家落地大量实践,各类技术路线、不同能源类型均开展试点应用。本图展示充电设施相关政策。在充电设施、电力应用、能源消纳领域,财政部于26个省份、200个试点县实施农村充电基础设施试点。该政策大力推动补能新技术、新模式落地县域场景,覆盖换电、全液冷、V2G、光储充,探索可再生能源、新型电力系统在充电设施行业的试点落地。该政策配套资金支持,具备良好推动效果。电力应用第二个方向,为工信部主导的公共领域车辆电动化,核心任务是在公共领域推广新能源汽车。政策明确要求围绕公交、环卫、重卡建设补能设施,落地“光伏+储能+超充+放电+电池检测”一体化项目,同步推进换电模式,带动光储充技术的行业应用与模式创新。汽车与电力融合的第三项实践,为交通部出台政策打造零碳货运廊道。廊道兼顾氢能应用,核心以电力为主。政策目标:2030年重卡类商用车电动化渗透率达到40%,保有量突破160万辆,建成3万公里零碳公路货运廊道,这是汽车和电力融合的重要能源政策。
下面介绍车网互动。2025年4月,国家启动9个试点城市共计30个试点项目,目标将新能源汽车打造为“移动储能池”,实现用户、电网、车企多方协同,释放产业链价值。车网互动是汽车与能源融合更深层次的实践案例。但商业模式能否成型、可否全国推广,仍有待试点持续验证。从试点推进情况看,广州、深圳推进进度相对靠前,其余地区正在搭建商业模型。期待商业模式成熟,立足汽车、能源维度,在居民区、公共场站构建完整产业生态,这也是示范工作的核心意义。电力应用另一典型案例为换电模式。工信部持续开展换电模式政策研究,补贴、保险、换电场站建设均配套对应政策。换电模式是新能源汽车与能源行业融合的典型案例,可大幅提升新能源汽车补能效率,提升动力电池全生命周期利用价值,实现与可再生能源、城市新型电力系统深度融合,这正是换电模式的核心生命力。
以上为汽车行业对接新型能源系统电力板块的政策实践案例。除电力之外,氢能同样开展大量实践,最具代表性的是燃料电池汽车示范项目。2021-2024年实施第一阶段燃料电池汽车示范,覆盖全国五大城市群、43个城市,推广近3万辆燃料电池汽车,示范成效显著,关键技术实现突破,建成数百座加氢站。从销售数据看,燃料电池汽车销量在2022年到达峰值后,2024-2025年市场表现偏弱;整车、配套设施、氢能供给及制储运加用全链条商业模式尚未跑通,造成市场销量不及预期。在此背景下,国家启动第二阶段氢能应用示范,同步布局多项中远途跨区域氢能高速示范项目,包含广东氢能高速示范线、湖北氢能高速及氢能走廊,以及国内较早落地的山东氢能高速。项目由地方主导实施,纳入国家燃料电池示范整体框架;氢走廊、氢高速承接第一阶段示范成果,对接正在推进的第二阶段示范任务。第二阶段示范在第一阶段基础上升级为“1+N+X”氢能综合应用示范:“1”代表汽车,每个示范项目均设置汽车通用场景;“N”代表若干工业领域应用场景;“X”代表若干创新应用场景。示范旨在打通氢能制、储、运、加、用全链条,实现产业链降本,为燃料电池汽车推广、商业模式构建形成有力支撑。示范目标:到2030年全国燃料电池汽车保有量较2025年翻一番,力争达到10万辆;加氢端氢气成本降至25元/公斤以下。25元/公斤条件下,车辆运营成本将低于燃油车;降至18元/公斤,运营成本基本与电车持平。该目标实施难度较大,但产业价值突出。
该政策同步覆盖绿色氢氨醇、氢冶金、氢化工,以及船舶、矿卡等多场景应用。吉利的领导已介绍甲醇对接绿色能源的相关实践。10多年前,工信部节能司开展甲醇汽车试点;近期多部委持续推进甲醇产业发展。近两年产业取得重要进展:绿色甲醇定位从“燃料补充”升级为“新型能源体系的有机组成部分”,相关内容纳入绿色甲醇指导意见与国务院政府工作报告。甲醇的制备、储运、加注环节均已明确发展方向,后续需要依托政策推动落地实施。
以上是政策层面的相关实践。结合实践可以总结三点判断:第一,顶层设计方向清晰明确;第二,政策试点正在稳步落地;第三,产业发展任务任重道远,大量商业模型、细分技术路线的配套支持政策尚未完全明确。由此进入第二部分:汽车与能源多元互补体系的问题和思考。我将核心问题归纳为四大方面:
第一,能源供给与汽车产业需求存在供需错配。电力领域,可再生能源弃光弃风问题突出,应用端消纳不充分,供给侧与应用侧形成矛盾。同时,电动汽车充电、换电持续加大电网负荷压力。汽车对接新型电力系统的上述矛盾亟待行业解决,否则新能源汽车发展将受电力系统约束。氢能领域,我国氢气成本优势明显的西北区域,产业基础薄弱、本地消纳不足;燃料电池汽车、加氢站主要集中在东中部,形成突出的空间错配。行业正在探索管道输氢、陆路输氢、高压输电后就地电解水制氢等多条技术路径,但各类方案均需要巨额投入。
第二,需要重视能源消纳与汽车技术路线的协同。部分观点认为,建设新型电力系统仅能发展纯电驱动单一技术路线。立足完整的新型能源体系,我国汽车产业应当选择纯电主导还是多能互补路径,是现阶段及未来一段时期需要重点研判的命题。我们应当坚持纯电驱动战略:该路线具备高效、零碳排放、智能化水平高、车网融合潜力大的优势,但同时受电网容量、气候、补能条件客观限制。结合我国资源禀赋、地理条件、多样化应用场景,甲醇汽车、氨内燃机汽车等低碳燃料路线同样需要统筹考量。技术路线选择不宜“一刀切”,应当因地制宜,构建“源网荷储车”协同体系,从更广维度研判汽车产业发展。
第三,不同技术路线存在政策不平权的现实矛盾。图示展示各技术路线对应的财税、路权、积分政策。燃油车政策支持较少;纯电动配套政策最为完善,插混、燃料电池也具备较多配套;部分化石能源及甲醇这类新型能源,可适配政策供给不足。是否立足能源视角推动各技术路线实现政策平权,值得深入研究。
第四,产业自身存在现实约束。即便行业诉求推动政策平权,但各路线技术经济性差距显著,引出关键问题:政策平权是否等同于扶持经济性偏弱的技术路线。我们也开展了TCO全生命周期成本分析:2023年LNG为当时经济性最优路线;2025年纯电动充电、纯电动换电与柴油车经济性基本持平;预计2030年纯电动充换电模式经济性优于传统燃料。当前氢能、甲醇、氨、氢内燃机等路线,技术经济性、商业模式均未跑通。若长期依靠补贴维系发展,政策平权难以落地,V2G同样面临该困境。因此,提升技术经济性,是实现政策平权的重要前提。
以上为总结的部分问题与初步思考,并未形成确定性结论,旨在抛砖引玉,引发行业共同思考。
下面提出相关建议。建议的出发点立足我国基本国情与新型能源体系建设大背景,汽车产业需要和新型能源体系同向、协同、共融共生,这是研究的基础,也要求我们转变固有思维。我提出三点建议:
第一,汽车行业树立多元发展理念,推动各类能源在汽车领域协同消纳。理念层面规避人为干预技术路线,规避单一路径依赖,单一技术路线会带来较高产业风险。“多元互补、多能融合、因地制宜”,是汽车与能源行业长期协同共生的可行路径。
第二,强化顶层设计,破除跨行业政策壁垒。汽车、能源两大行业存在明显鸿沟,需要做好顶层统筹,协同汽车产业政策与能源政策。构建“以电为主、电油并存、多能融合”综合补能基础设施体系,实现“车站能网”高质量协同发展;战略确定后同步推动配套政策落地。
第三,抓好落地实施。当前及未来五年,能源类相关政策应当以试点示范作为主要抓手。全国一次性全面推广现实阻力较大,试点示范是高效突破口。充分发挥县域充换电设施补短板、V2G、甲醇燃料等现有试点作用,提炼可复制经验,再逐步向全国推广,是可行的政策落地路径。
以上是我的汇报,不当之处,请批评指正,谢谢大家!
本文根据泰达汽车论坛现场速记整理,未经演讲嘉宾审阅,仅供参考。

热门文章


更多精华美文扫码阅读
焉知汽车
焉知机器人
 沪公网安备 31011502007507号
请先 登录 后再发表评论~